Le garage appelle: la pièce est arrivée, mais il faut payer avant de repartir avec l’auto. Il est quatre heures, la paie tombe dans six jours. Dans ce genre de coup dur, on cherche un prêt virement immédiat, avec l’espoir de voir l’argent apparaître avant la fermeture.
L’espoir est raisonnable. Mais le mot «immédiat» se comprend mieux quand on sait ce qui se passe entre la signature et le dépôt, et qui contrôle chaque étape.
Comment fonctionne le virement Interac pour un prêt
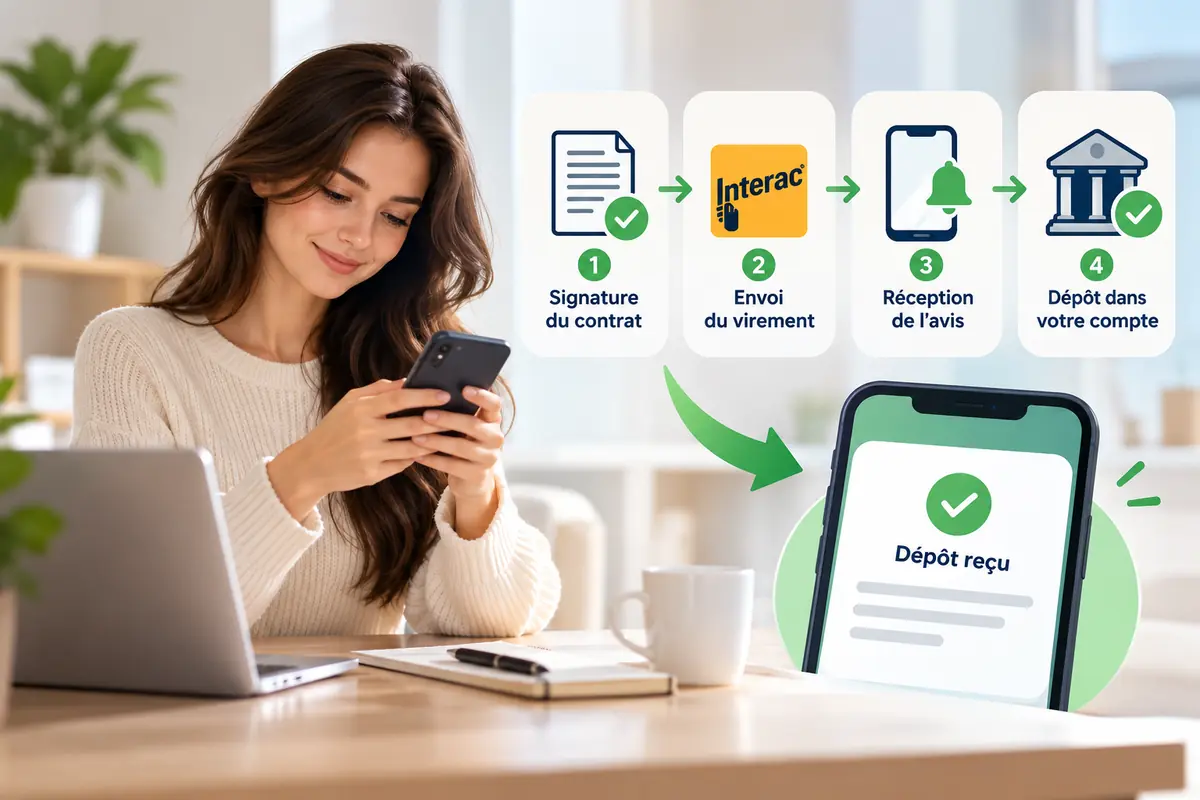
Quand le prêt est accepté et que vous avez signé le contrat, le prêteur envoie l’argent. Dans un prêt virement immédiat, ce versement passe presque toujours par un virement Interac, le service de transfert entre comptes qu’on utilise aussi pour rembourser un ami.
Concrètement, le prêteur lance le virement vers le courriel ou le numéro de cellulaire que vous avez fourni. Deux cas se présentent. Si votre compte a le dépôt automatique, l’argent entre directement dans votre compte, sans geste de votre part.
Sinon, vous recevez un avis, vous le déverrouillez et vous choisissez le compte où déposer les fonds. Cette étape est de votre côté, et c’est elle qu’on oublie le plus souvent.
| Étape | Qui s’en occupe | Ce qui peut varier |
|---|---|---|
| Signature du contrat | Vous | Le temps que vous prenez pour lire |
| Envoi du virement | Le prêteur | L’heure, et le moment où le dossier est approuvé |
| Réception de l’avis | Votre institution | Elle décide du moment où le virement apparaît |
| Dépôt dans le compte | Vous, ou le dépôt automatique | Votre réaction, si le dépôt n’est pas automatique |
Les délais habituels se comptent en minutes, parfois en quelques heures. Ils ne se comptent pas à la seconde, et surtout pas dans tous les cas. Un virement Interac n’est pas instantané à 100 %. Il l’est souvent, ce qui est une nuance honnête et utile.
Un conseil de prudence: seul le prêteur avec qui vous avez signé peut vous envoyer ce virement. Si un message inattendu vous réclame des frais, un code ou un clic sur un lien pour «libérer» l’argent, c’est un signal d’alarme.
Passez plutôt par l’application de votre banque ou par le site du prêteur, que vous ouvrez vous-même. Recevoir un virement Interac est généralement gratuit: si on vous demande de payer pour le recevoir, méfiez-vous, et vérifiez les conditions auprès de votre institution.
Autre point: le virement n’est que la dernière étape. Avant, il faut une décision. La rapidité de l’approbation et la rapidité du dépôt sont deux choses distinctes.
Un dossier peut être approuvé en quelques minutes, puis le dépôt peut attendre, selon le prêteur ou votre institution. Rien d’anormal, et rien que vous auriez pu accélérer.
Pourquoi les délais varient selon l’institution bancaire
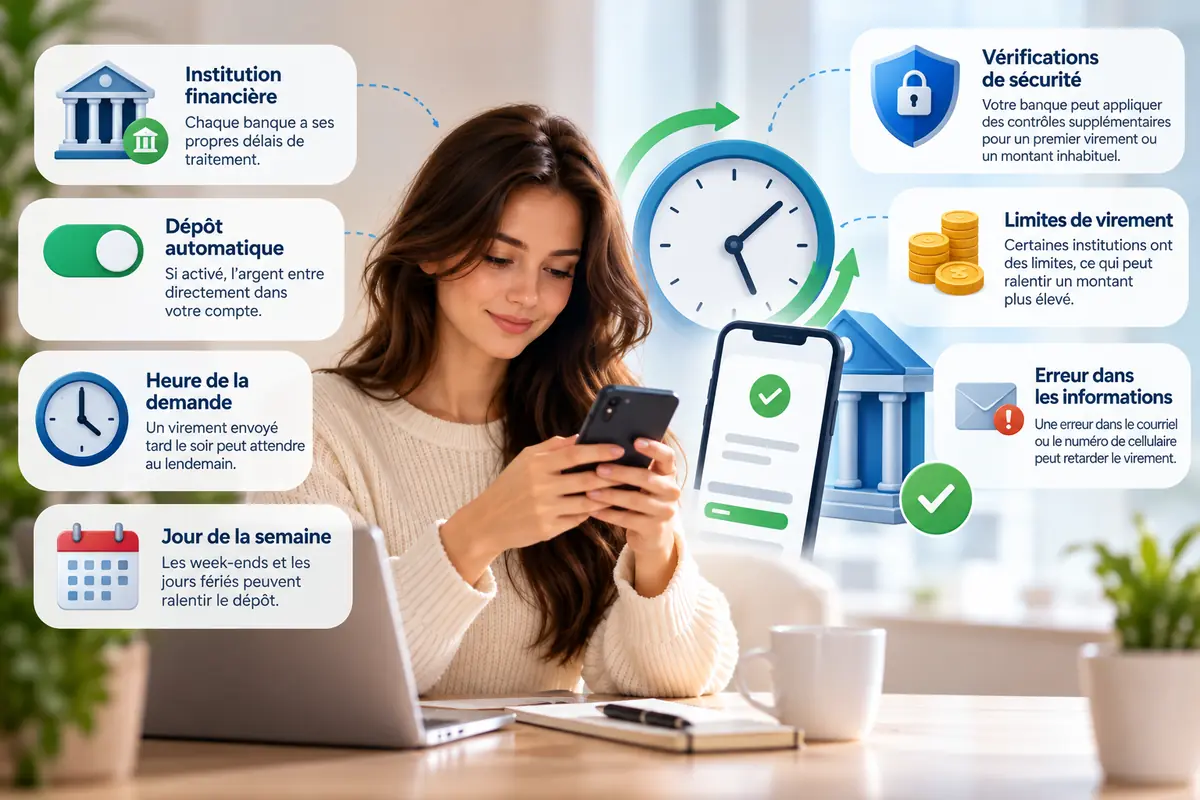
Deux personnes qui font la même demande, le même soir, peuvent voir l’argent arriver à des moments très différents. Ce n’est pas du hasard. Plusieurs éléments jouent, et la plupart échappent au prêteur comme à vous:
- l’institution financière qui reçoit le virement, car chacune a ses propres habitudes de traitement;
- le dépôt automatique, qui épargne une étape quand il est activé;
- l’heure de la demande, puisqu’un virement lancé tard en soirée peut attendre au lendemain;
- le jour de la semaine, surtout la fin de semaine et les congés fériés;
- les vérifications de sécurité que votre banque applique parfois à un premier virement ou à un montant inhabituel;
- les limites de virement fixées par votre institution, qui peuvent ralentir un montant plus élevé;
- une erreur dans le courriel ou le numéro de cellulaire donné au prêteur.
Quand on compare un prêt virement immédiat chez deux prêteurs, il faut donc se méfier des promesses chiffrées à la minute. Aucun prêteur ne contrôle la vitesse de votre banque. Un prêteur sérieux écrira plutôt «souvent en quelques minutes» ou «le jour même dans plusieurs cas».
Un exemple pour s’y retrouver. Vous signez un mardi vers dix heures: le prêteur lance le virement, et il y a de bonnes chances que votre banque l’affiche dans la journée.
Vous signez un dimanche soir: le prêteur fait sa part tout aussi vite, mais le dépôt peut parfois demander plus de temps, selon l’institution. Même prêteur, même dossier, délai possiblement différent.
Pourquoi certaines demandes avancent-elles plus vite que d’autres? Chez plusieurs prêteurs, un dossier propre se traite souvent sans intervention humaine: le formulaire est complet, les revenus se confirment par la vérification bancaire, tout concorde.
À l’inverse, une information qui ne colle pas, un revenu difficile à lire ou un numéro de compte erroné envoie le dossier en revue manuelle, et ça prend plus de temps. Côté vous, le meilleur geste est de préparer vos informations avant d’ouvrir le formulaire et de les saisir sans erreur.
Et si rien n’apparaît après quelques heures? Vérifiez d’abord que le contrat est signé, puis regardez dans les courriels et les textos s’il y a un avis à accepter.
Consultez ensuite l’application de votre banque. Si le virement reste introuvable, écrivez au prêteur en indiquant la date et l’heure de votre demande. Un prêteur sérieux répond et explique où en est le dossier.
Conditions d’éligibilité
Chaque prêteur a ses règles, mais on retrouve presque partout les mêmes exigences:
- avoir 18 ans ou plus;
- habiter au Québec;
- toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
- posséder un compte bancaire canadien à votre nom;
- fournir un courriel et un numéro de cellulaire qui fonctionnent;
- accepter la vérification de votre identité et de votre situation financière.
Pour un prêt virement immédiat, une exigence s’ajoute en pratique: votre compte doit pouvoir recevoir un virement Interac, avec un courriel ou un cellulaire associé à votre institution. Si vous n’avez jamais utilisé ce service, vérifiez avant d’envoyer la demande. Ça évite une mauvaise surprise au moment du versement.
Avant de faire la demande, ouvrez l’application de votre banque et regardez le courriel et le numéro de cellulaire inscrits pour les virements. S’ils ne sont plus à jour, corrigez-les d’abord. Cinq minutes de vérification valent mieux qu’un virement envoyé à une vieille adresse.
Remplir ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée. La décision dépend de vos revenus, de vos dépenses et du montant demandé. Le taux d’approbation peut être élevé pour un dossier bien préparé. Il n’est jamais de 100 % pour tout le monde.
La nature du revenu compte aussi. Un salaire versé à date fixe est le cas le plus simple. Pour des prestations, une pension ou un revenu de travail autonome, le prêteur regarde de plus près la régularité des dépôts, et il peut demander une pièce de plus.
La cote de crédit pèse moins que dans une banque, mais elle ne disparaît pas: un historique difficile peut réduire le montant offert ou augmenter le coût.
Un refus a presque toujours une cause concrète: des revenus irréguliers, des informations qui ne collent pas avec les relevés, des dépenses qui laissent peu de marge. On peut corriger puis réessayer plus tard, ou viser un montant plus petit. Évitez seulement d’envoyer plusieurs demandes le même jour.
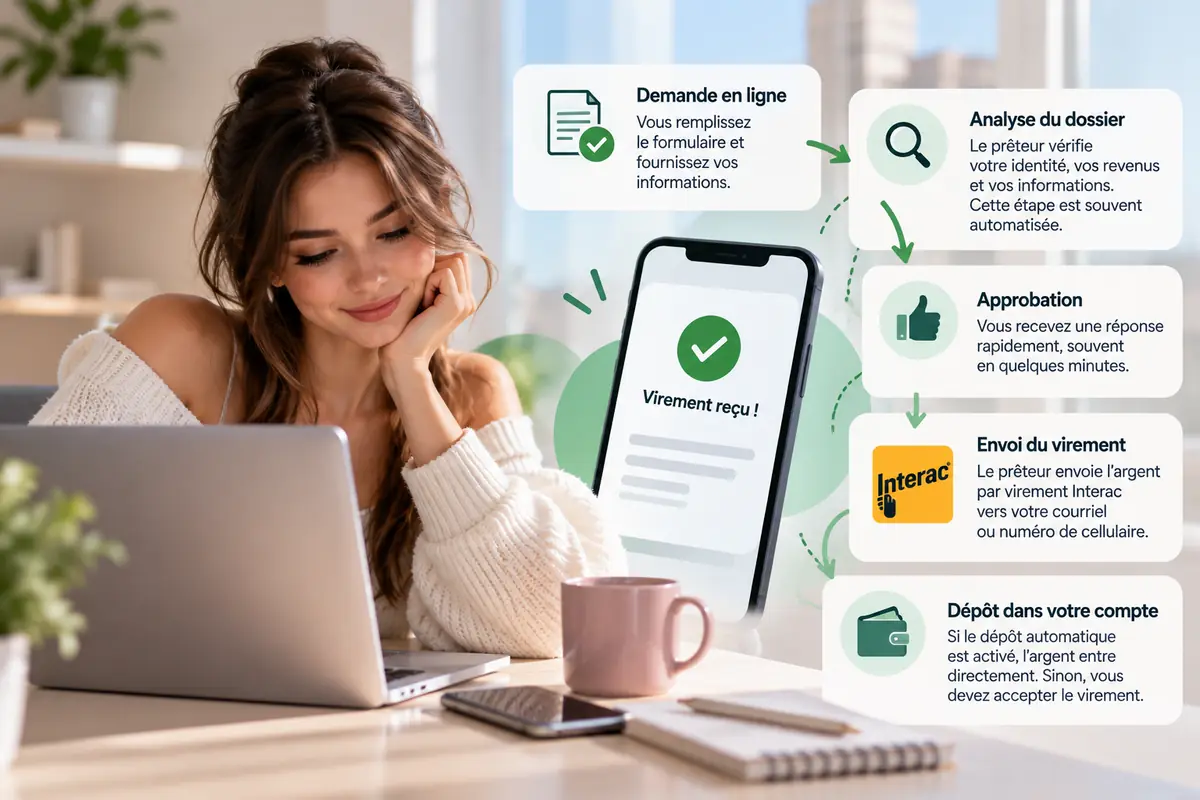
Comment faire la demande (étapes)
La démarche est courte, surtout quand on la prépare. Pour un aperçu du parcours rapide, voyez aussi la page sur le prêt d’argent rapide.
- Fixez le montant dont vous avez vraiment besoin, sans arrondir à la hausse.
- Rassemblez une pièce d’identité, une preuve de revenu et vos coordonnées bancaires.
- Remplissez le formulaire en ligne et relisez chaque champ, surtout le courriel et le cellulaire qui recevront le virement.
- Autorisez la vérification bancaire si on vous la demande.
- Lisez le contrat en entier: montant, TAEG, durée, frais et dates de paiement.
- Signez seulement si tout vous convient, puis surveillez vos courriels et l’application de votre banque.
L’étape cinq est celle qu’on bâcle le plus, justement parce qu’on est pressé. Si un point reste flou, posez la question. Si la réponse tarde, refusez. Une faute dans le courriel retarde tout, et un revenu gonflé mène presque toujours à un refus.
Un mot sur la vérification bancaire: elle se fait en lecture seule. Le prêteur voit vos transactions récentes, mais il ne peut déplacer aucun dollar.
Si un site vous demande l’autorisation d’effectuer des transferts, fermez la page. Après l’envoi, vérifiez aussi vos pourriels: l’avis de virement ou le contrat s’y glisse parfois.
Notez l’heure à laquelle vous avez signé le contrat. Si le dépôt tarde, cette information aide le prêteur à retracer le virement plus vite.
Cadre réglementaire au Québec
À savoir: l’encadrement légal
- Le prêt à la consommation est encadré par l’Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
- Un commerçant doit détenir un permis de prêteur d’argent de l’OPC pour prêter au Québec.
- L’Autorité des marchés financiers (AMF) encadre d’autres secteurs, comme l’assurance, l’épargne et le courtage hypothécaire. Elle n’émet pas de permis de prêteur d’argent.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Le contrat doit indiquer clairement le coût du crédit, TAEG compris.
- Aucun frais ne devrait être exigé avant le versement du prêt.
- Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de tamis. Un prêteur qui réclame des frais d’avance, cache son TAEG ou promet un oui avant d’avoir regardé votre dossier ne respecte pas le cadre. Avant de signer, vérifiez qu’il détient un permis de l’OPC: la liste des titulaires est publique. C’est aussi à l’OPC qu’on signale un problème.
Emprunter de façon responsable
La promesse d’un prêt virement immédiat donne envie de signer vite. C’est justement le moment où l’on lit le moins bien. Avant toute demande, trois questions. En ai-je besoin maintenant? Puis-je rembourser à la date prévue sans manquer d’argent pour l’épicerie ou le loyer? Ai-je regardé d’autres solutions?
Quelques pistes à essayer d’abord:
- une avance sur salaire auprès de votre employeur;
- une entente de paiement avec le créancier qui attend;
- une marge de crédit, si vous en avez une;
- le coup de pouce d’un proche, quand c’est possible.
Même sous le plafond légal, un petit emprunt a un prix. Additionnez ce que vous aurez versé au total et soustrayez ce que vous avez reçu: l’écart, c’est le coût réel de la rapidité.
Comparez-le à ce que l’argent règle. Si le chiffre vous paraît trop élevé, c’est peut-être le signe qu’il vaut mieux attendre ou négocier un délai avec votre créancier.
Un budget, même griffonné sur un coin de table, aide beaucoup: revenus du mois, paiements fixes, ce qu’il reste. Si l’écart est mince, le nouveau paiement ajoutera de la pression. Empruntez le montant que vous pouvez rendre sans stress, pas le maximum proposé.
Emprunter pour en rembourser un autre est le piège classique. Si ça vous arrive, parlez-en.
Les ACEF (associations coopératives d’économie familiale) offrent de la consultation budgétaire partout au Québec, et l’Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
Notez la date de remboursement dans votre agenda le jour où l’argent arrive, et prévenez le prêteur avant l’échéance si le paiement s’annonce serré.
Pourquoi choisir prets-rapides.ca
Sur prets-rapides.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de prélèvement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d’avoir regardé votre dossier.
Chaque demande de prêt virement immédiat est étudiée selon votre situation réelle, et le délai du versement dépend de votre institution financière.
Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais. Aucun paiement d’avance n’est demandé, et personne ne devrait vous en réclamer.
Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le. Quand vous êtes prêt, le parcours complet se trouve sur la page du prêt rapide en ligne. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Le virement Interac est-il toujours instantané?
Non. Il arrive souvent en quelques minutes, mais pas à coup sûr. Le délai dépend de votre institution financière, de l’heure, du jour de la semaine et des vérifications de sécurité.
Si le dépôt automatique n’est pas activé, il faut aussi accepter le virement de votre côté. Un prêteur sérieux ne promet donc jamais un dépôt à la seconde dans tous les cas.
Que faire si le virement n’arrive pas?
Vérifiez d’abord que le contrat est bien signé, puis cherchez un avis de virement dans vos courriels, vos textos et vos pourriels. Regardez ensuite l’application de votre banque.
Si rien n’apparaît, écrivez au prêteur en indiquant la date et l’heure de votre signature, ainsi que le courriel ou le cellulaire fourni pour le virement. N’envoyez jamais d’argent pour «débloquer» un versement.
Faut-il activer le dépôt automatique?
Ce n’est pas obligatoire, mais ça épargne une étape. Avec le dépôt automatique, le virement entre directement dans votre compte.
Sans lui, vous devez accepter le virement vous-même, ce qui peut retarder le dépôt si vous ne voyez pas l’avis. Les règles varient selon les institutions: vérifiez auprès de la vôtre comment l’activer et si des conditions s’appliquent.
Mon courriel ou mon cellulaire a changé: que faire avant ma demande?
Mettez-les à jour dans l’application de votre banque avant d’envoyer le formulaire, puis inscrivez les mêmes coordonnées dans la demande. Un virement envoyé à une ancienne adresse peut retarder le dépôt ou l’égarer. Si vous constatez l’erreur après la signature, écrivez tout de suite au prêteur.
Gabriel Montferrand
Gabriel Montferrand est un expert en finances personnelles spécialisé dans le crédit rapide, les prêts personnels en ligne et les solutions de financement à court terme au Québec.
Il s’intéresse particulièrement aux options permettant d’obtenir une réponse rapidement lorsque les solutions bancaires traditionnelles ne correspondent pas à la situation de l’emprunteur.
Son expertise couvre les prêts rapides en ligne, la vérification bancaire instantanée (IBV), les critères d’admissibilité, les taux d’intérêt, le TAEG et les modalités de remboursement.
Gabriel s’attache à rendre les informations financières complexes plus faciles à comprendre afin que les lecteurs puissent évaluer le coût réel d’un emprunt avant de s’engager.
Il accorde également une grande importance à la transparence des offres de crédit et à l’emprunt responsable.
Ses articles abordent notamment les éléments à vérifier avant une demande, les conditions d’un contrat de prêt, les différences entre les solutions de financement et les précautions à prendre lorsqu’un crédit est nécessaire rapidement.
Son objectif est d’aider les consommateurs québécois à mieux comprendre leurs options de financement et à prendre des décisions éclairées en fonction de leur situation financière.
À propos de l'auteur et ses articles →